個人住民税について


課税の根拠
個人住民税は、前年1年間(1月~12月)の収入から経費を差し引いた後の金額(所得)に対して課される税金であり、1月1日現在、市内に住所のある個人(その後他市区町村に転出された場合でも、本市に納付していただくことになります。)と、市内に住所がなくても事務所、事業所または家屋敷のある個人に課せられます。
個人市県民税は以下の内容で構成されています。
- 所得割…所得の額に応じて負担
- 均等割…所得の額にかかわりなく一定の額を負担
- 森林環境税…「均等割」とあわせて負担
市内に事務所、事業所または家屋敷がある方で、市内に住所がない方は、「均等割」のみ負担いただくこととなります。
税額の算定方法
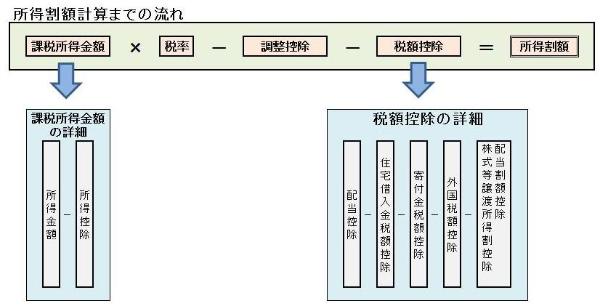
(1)所得割額の計算
(2)均等割額の計算
市民税均等割額:3,000円
県民税均等割額:1,400円
※併せて森林環境税(国税)1人年額1,000円が徴収されます。
※平成26年度から東日本大震災からの復興に関し地方公共団体が実施する防災のための施策に必要な財源の確保に係る臨時特例に関する法律により、市県民税(個人住民税)の均等割額が市民税500円、県民税500円加算されていましたが、令和5年度に終了となります。
個人住民税が課税されない人
・貧困により生活のため公私の扶助を受けている人
・障がい者、寡婦・ひとり親、未成年の人で、前年中の合計所得金額が135万円以下の人
・(均等割非課税) 次の算式で求めた額以下の人
315,000円×(本人+控除対象配偶者+扶養親族)+289,000円
ただし、控除対象配偶者も扶養親族もいない時は、415,000円
・(所得割非課税) 次の算式で求めた額以下の人
350,000円×(本人+控除対象配偶者+扶養親族)+420,000円
ただし、控除対象配偶者も扶養親族もいない時は、450,000円
所得控除額一覧【令和8年度】
雑損控除
納税義務者又は生計を一にする配偶者その他の親族で所得が一定金額以下のものの有する資産について、昨年中に災害や盗難などによって住宅や家財などに損害を受けた場合、下記控除額のいずれか多い方の金額を控除できます。
・(損失の金額-保険金などで補てんされる金額)-(総所得金額等の合計額×10%)
・災害関連支出の金額-5万円
医療費控除
支払った医療費-保険金などで補てんされる金額-(総所得金額等の合計額×5%または10万円のいずれか低い方の金額)(限度額200万円)
※オムツ・ストマ用装具の購入費に係る医療費控除を受ける場合は、使用証明書などの提示または添付が必要となります。
社会保険料控除
納税義務者が自己又は生計を一にする配偶者その他の親族が負担することになっている健康保険料・国民健康保険料・国民年金保険料・介護保険料・後期高齢者医療保険料などを支払った金額
※国民年金保険料等に係る社会保険料控除を受ける場合は、領収書又は控除証明書の提示または添付が必要となります。
小規模企業共済等掛金控除
納税義務者が小規模企業共済や心身障害者扶養共済などの掛金を支払った金額
生命保険料控除
一般生命保険料・介護医療保険料・個人年金保険料を支払った場合に受けられる控除
(1)旧制度契約に係る一般生命保険料・個人年金保険料の場合
| 年間支払保険料の金額 | 生命保険料控除額 |
|---|---|
| 15,000円以下 | 支払保険料の全額 |
| 15,000円超 40,000円以下 | 支払保険料の金額×1/2+7,500円 |
| 40,000円超 70,000円以下 | 支払保険料の金額×1/4+17,500円 |
| 70,000円超 | 一律35,000円 |
(2)新制度契約(平成24年1月1日以降の契約)に係る一般生命保険料・介護医療保険料・個人年金保険料の場合
| 年間支払保険料の金額 | 生命保険料控除額 |
|---|---|
| 12,000円以下 | 支払保険料の全額 |
| 12,000円超 32,000円以下 | 支払保険料の金額×1/2+6,000円 |
| 32,000円超 56,000円以下 | 支払保険料の金額×1/4+14,000円 |
| 56,000円超 | 一律28,000円 |
※一般生命保険料又は個人年金保険料は、新制度・旧制度の双方について控除の適用を受ける場合、それぞれ(1)・(2)の算式により計算した控除額の合計額(ただし各限度額2万8,000円)
(1)+(2)の合計額(限度額7万円)
地震保険料控除
(1)支払った保険料が地震保険料の場合
5万円以下:保険料×2分の1
5万円を超える場合:2万5,000円(限度額)
(2)支払った保険料が旧長期損害保険料の場合
5,000円以下:全額
5,000円を超え1万5,000円以下:保険料×2分の1+2,500円
1万5,000円を超える場合:一律 1万円(限度額)
地震保険料と旧長期損害保険料の両方がある場合
(1)+(2)の合計額(限度額2万5,000円)
障害者控除
納税義務者又はその同一生計配偶者及び扶養親族が障害者の場合
・26万円(一般障害者)
・30万円(特別障害者)
・53万円(同居特別障害者)
※特別障害者とは、障害者のうち重度の障害がある方で、例えば身体障害者手帳や療育手帳1・2級、精神障害者保健福祉手帳1級の認定を受けている方などをいいます。
ひとり親控除
現に婚姻をしていない人または生死不明の配偶者がいる人で次の要件を満たす場合
・生計を一にする子(他の人の扶養親族等となっている人は除く)がいて、その者の前年の総所得金額等が58万円以下
・納税義務者の前年の合計所得金額が500万円以下
・納税義務者と事実婚状態にある人がいない(住民票の続柄に「夫(未届)」「妻(未届)」の記載がない人)
控除額:30万円
寡婦控除
夫と死別、離別した後再婚していない、あるいは夫の生死が不明な人で、次の要件を満たし、ひとり親に該当しない場合
・納税義務者の前年の合計所得金額が500万円以下
・子以外の扶養親族がいる(離別の場合のみ)
・納税義務者と事実婚状態にある人がいない(住民票の続柄に「夫(未届)」「妻(未届)」の記載がない人)
控除額:26万円
勤労学生控除
学校教育法に規定する学校の学生などで、自己の勤労に基づいて得た事業・給与・退職・雑所得があり、前年の合計所得金額が85万円以下で、かつ前年の合計所得金額のうち不動産・配当・利子所得などが10万円以下である場合
控除額:26万円
配偶者控除
納税義務者の前年の合計所得金額が1,000万円以下で、控除対象配偶者の前年の合計所得金額が58万円以下の場合、下記の表の通り控除できます。
※配偶者とは民法の規定する配偶者であるため、いわゆる内縁の配偶者は含まれません。
※配偶者が青色事業専従者給与の支払いを受けるものおよび事業専従者の場合、控除できません。
| 納税義務者の合計所得金額 | 控除対象配偶者 (70歳未満) |
老人控除対象配偶者 (70歳以上) |
|---|---|---|
| 900万円以下 | 33万円 | 38万円 |
| 900万円超950万円以下 | 22万円 | 26万円 |
| 950万円超1,000万円以下 | 11万円 | 13万円 |
| 1,000万円超 | ー | ー |
配偶者特別控除
納税義務者が生計を一にする配偶者で合計所得金額が58万円を超えて133万円以下の場合、下記の表の通り控除できます。(納税義務者の合計所得金額が1,000万円を超えている場合は、適用になりません)
※配偶者とは民法の規定する配偶者であるため、いわゆる内縁の配偶者は含まれません。
※配偶者が青色事業専従者給与の支払いを受けるものおよび事業専従者の場合、控除できません。
| 配偶者特別控除 | |||
|---|---|---|---|
| 配偶者の合計所得金額 | 控除を受ける納税者本人の合計所得金額 | ||
| 900万円以下 | 900万円超 950万円以下 |
950万円超 1,000万円以下 |
|
| 58万円超 100万円以下 | 33万円 | 22万円 | 11万円 |
| 100万円超 105万円以下 | 31万円 | 21万円 | |
| 105万円超 110万円以下 | 26万円 | 18万円 | 9万円 |
| 110万円超 115万円以下 | 21万円 | 14万円 | 7万円 |
| 115万円超 120万円以下 | 16万円 | 11万円 | 6万円 |
| 120万円超 125万円以下 | 11万円 | 8万円 | 4万円 |
| 125万円超 130万円以下 | 6万円 | 4万円 | 2万円 |
| 130万円超 133万円以下 | 3万円 | 2万円 | 1万円 |
扶養控除
(1)一般扶養親族の場合:33万円
(2)70歳以上の場合(老人扶養親族):38万円
※同居している父母等の場合(同居老親等扶養親族):45万円
(3)19歳以上23歳未満の場合(特定扶養親族):45万円
(4)特別障害者に該当する控除対象配偶者及び扶養親族で、納税者本人または配偶者のいずれかと同居を常況としている場合:53万円
基礎控除
| 合計所得金額 | 控除額 |
|---|---|
| 2,400万円以下 | 43万円 |
| 2,400万円超 2,450万円以下 | 29万円 |
| 2,450万円超 2,500万円以下 | 15万円 |
| 2,500万円超 | 0円 |
このページに関するお問い合わせ
市民生活部 税務課
課税室(市民税担当)電話:0557-86-6142
(宿泊税担当)電話:0557-86-6144
ファクス:0557-86-6173
〒413-8550 熱海市中央町1-1
お問い合わせは専用フォームをご利用ください。
